 14 hours ago
5
 Ilustrasi. AI generated
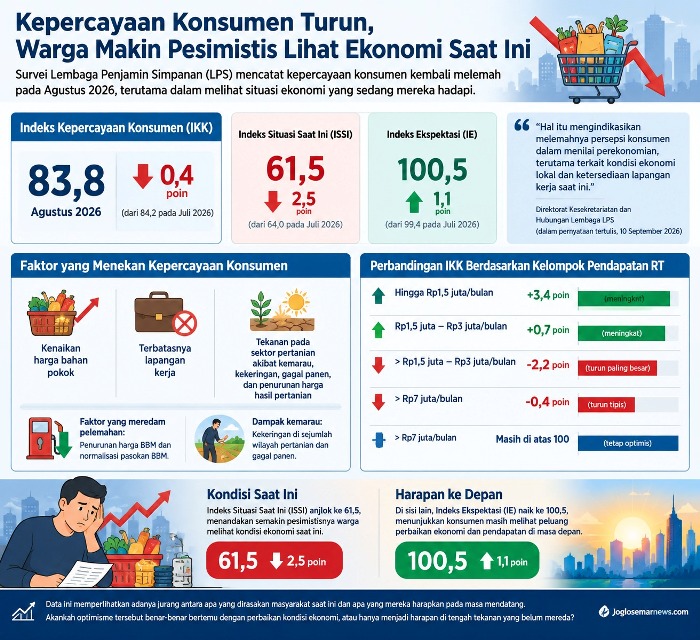
WONOGIRI, JOGLOSEMARNEWS.COM – Boro-boro mengatur keuangan, mencari uang saja susah. Kalimat ini sangat familiar menggambarkan kondisi riil masyarakat belakangan ini.
Memang, ada fase dalam kehidupan ketika membicarakan investasi, dana darurat, apalagi membeli aset terasa seperti pembahasan dari dunia lain.
Bukan karena tidak mau belajar mengatur keuangan. Masalahnya jauh lebih sederhana: uang yang masuk saja belum tentu cukup untuk memenuhi kebutuhan sampai akhir bulan.
Bagi orang yang penghasilannya pas-pasan, bahkan tidak tetap, pertanyaan paling penting bukan “berapa persen harus diinvestasikan?”, tetapi “bagaimana uang yang ada bisa cukup untuk makan, membayar tempat tinggal, listrik, transportasi, sekolah anak, dan kebutuhan wajib lainnya?”
Di titik inilah nasihat keuangan sering kali perlu melihat kondisi nyata. Saat penghasilan pas-pasan atau sulit didapat, fokus utama adalah bertahan hidup dan mengamankan kebutuhan dasar, bukan teori keuangan yang rumit
Tidak semua orang berada dalam posisi yang sama. Orang dengan penghasilan stabil dan memiliki sisa uang setiap bulan tentu lebih leluasa menyusun anggaran, menyiapkan dana darurat, membayar utang, hingga berinvestasi.
Sementara bagi pekerja harian, buruh, pedagang kecil, freelancer, pekerja informal atau orang yang sedang mencari pekerjaan, persoalannya bisa jauh lebih mendasar.
1. Penghasilan hari ini harus cukup untuk kebutuhan hari ini.
Karena itu, mengatur keuangan dalam kondisi sulit bukan berarti memaksakan semua teori finansial sekaligus.
Justru langkah pertama adalah mengamankan kehidupan sehari-hari.
2. Jangan Mulai dari Investasi
Kesalahan yang sering terjadi adalah menganggap semua orang harus langsung memiliki investasi.
Padahal investasi menggunakan uang yang memang tersedia untuk tujuan tersebut. Kalau kebutuhan pokok saja belum terpenuhi atau seseorang masih kesulitan membayar utang dengan bunga tinggi, memaksakan investasi bukan selalu menjadi prioritas terbaik.
Urutannya perlu realistis.
✓ Pastikan kebutuhan pokok terpenuhi.
✓ Ketahui berapa uang yang benar-benar masuk setiap bulan.
✓ Bedakan kebutuhan wajib dengan pengeluaran yang masih bisa ditunda.
✓ Hindari menambah utang konsumtif.
✓ Sisihkan uang meski kecil jika memang ada ruang.
✓ Setelah kondisi mulai stabil, baru membangun dana darurat dan memikirkan investasi.
Tidak ada angka sakral yang harus dipaksakan kepada semua orang.
Kalau seseorang hanya memiliki sisa Rp20 ribu setelah seluruh kebutuhan wajib terpenuhi, jangan membuatnya merasa gagal hanya karena belum mampu menyisihkan 20 persen penghasilan.
Rp20 ribu yang berhasil disimpan tetap lebih baik daripada target besar yang akhirnya membuat kebutuhan sehari-hari berantakan.
3. Masalah Utamanya Kadang Bukan Boros
Ini bagian yang sering tidak dibicarakan.
Orang berpenghasilan rendah tidak otomatis boros.
Ketika pemasukan Rp500 ribu sementara kebutuhan dasar keluarga mendekati angka tersebut, masalahnya bukan semata-mata kemampuan mengatur pengeluaran.
Ada persoalan pendapatan yang memang terlalu sempit dibandingkan kebutuhan.
Memotong kopi, mengurangi nongkrong atau berhenti membeli barang kecil memang bisa membantu. Namun, penghematan memiliki batas.
Seseorang tidak bisa terus-menerus memangkas kebutuhan dasar.
Karena itu, ketika pengeluaran sudah ditekan tetapi uang tetap tidak cukup, perhatian perlu dialihkan ke sisi lain: bagaimana menambah pemasukan.
Di sinilah strategi keuangan berubah dari sekadar “hemat” menjadi “hemat sambil memperbesar kemampuan menghasilkan uang.”
4. Cari Tambahan Penghasilan yang Paling Masuk Akal
Tidak perlu langsung berpikir membuka bisnis besar.
Untuk kondisi keuangan yang sempit, tambahan penghasilan sebaiknya dimulai dari apa yang sudah dimiliki.
Misalnya:
✓ Keahlian menulis bisa ditawarkan sebagai jasa membuat artikel, caption atau naskah.
✓ Kemampuan desain bisa digunakan untuk membuat materi promosi UMKM.
✓ Motor bisa dimanfaatkan untuk pekerjaan pengantaran atau layanan lain yang tersedia di wilayah masing-masing.
✓ Keahlian memasak bisa dikembangkan menjadi pesanan makanan dalam skala kecil.
✓ Kemampuan memperbaiki barang bisa ditawarkan sebagai jasa.
✓ Barang yang sudah tidak digunakan dapat dijual untuk mendapatkan tambahan uang.
✓ Waktu luang bisa digunakan untuk pekerjaan lepas yang tidak membutuhkan modal besar.
Prinsipnya sederhana: jangan membeli modal mahal untuk bisnis yang belum terbukti menghasilkan.
Mulailah dari kemampuan, jaringan dan aset yang sudah tersedia.
5. Bedakan Uang Masuk dan Uang yang Bisa Dipakai
Orang yang pendapatannya tidak tetap juga perlu mengetahui satu angka penting: berapa uang yang benar-benar aman untuk dibelanjakan.
Misalnya dalam satu bulan seseorang mendapatkan pemasukan Rp2 juta. Tetapi penghasilan tersebut berasal dari beberapa pekerjaan yang waktunya tidak pasti.
Jangan langsung menganggap Rp2 juta sebagai uang bebas digunakan.
Catat dulu kebutuhan yang tidak bisa ditunda.
Misalnya:
✓ Makan dan kebutuhan rumah tangga
✓ Listrik dan air
✓ Transportasi
✓ Cicilan wajib
✓ Biaya sekolah
✓ Obat atau kebutuhan keluarga
Setelah kebutuhan tersebut dihitung, barulah terlihat apakah benar ada uang yang bisa digunakan untuk keperluan lain.
Cara ini memang sederhana, tetapi membantu seseorang melihat kondisi keuangannya tanpa ilusi.
6. Jangan Kejar Gaya Hidup Orang Lain
Media sosial membuat persoalan ini semakin rumit. Setiap hari orang melihat orang lain membeli kendaraan, bepergian, makan di tempat mahal, mengganti ponsel atau menjalankan bisnis yang terlihat sukses.
Padahal yang terlihat hanya hasil akhirnya.
Kondisi rekening, utang, cicilan dan tekanan finansial orang tersebut tidak terlihat.
Karena itu, membandingkan kehidupan finansial dengan orang lain adalah permainan yang tidak ada garis finish-nya.
Kalau kondisi keuangan sedang sulit, prioritas bukan terlihat kaya. Prioritas adalah tetap bisa hidup tanpa menambah masalah finansial baru.
7. Kalau Punya Utang, Jangan Menutupinya dengan Utang Baru
Dalam kondisi pemasukan seret, utang sering menjadi jalan keluar tercepat.
Masalahnya muncul ketika utang lama ditutup menggunakan utang baru.
Akhirnya seseorang memang mendapatkan uang tunai hari ini, tetapi harus membayar lebih banyak pada masa berikutnya.
Jika sudah memiliki beberapa kewajiban, langkah pertama adalah mencatat semuanya.
✓ Berapa total utang?
✓ Berapa cicilan setiap bulan?
✓ Kapan jatuh tempo?
✓ Mana yang memiliki bunga atau biaya paling tinggi?
✓ Berapa kemampuan membayar yang sebenarnya?
Dari sana, seseorang bisa menentukan prioritas pembayaran dan menghindari keputusan panik.
Jika utang sudah masuk kondisi yang sulit dikendalikan, mencari bantuan profesional atau lembaga resmi dapat lebih aman daripada mengambil pinjaman baru secara sembarangan.
8. Menabung Tetap Penting, Meski Sedikit
“Kalau uangnya saja tidak cukup, bagaimana mau menabung?”
Pertanyaan itu masuk akal.
Karena itu, menabung dalam kondisi sulit tidak perlu diperlakukan seperti perlombaan mengejar nominal besar.
Kalau belum mampu menyisihkan banyak, mulai dari nominal yang tidak mengganggu kebutuhan pokok.
Tujuannya bukan langsung memiliki dana darurat puluhan juta.
Tujuan awalnya adalah membangun kebiasaan memiliki sedikit ruang antara pemasukan dan pengeluaran.
Ketika penghasilan meningkat, nominal tersebut bisa dinaikkan.
9. Keuangan Sehat Tidak Selalu Berarti Punya Banyak Uang
Ini poin yang penting.
Mengatur keuangan bukan hanya soal investasi atau memiliki rekening dengan saldo besar.
Dalam kondisi penghasilan pas-pasan, keuangan yang lebih sehat bisa berarti:
tidak menambah utang konsumtif, tahu ke mana uang pergi, mampu memenuhi kebutuhan pokok, memiliki sedikit cadangan, dan terus mencari cara meningkatkan pemasukan.
Jadi, kalau saat ini seseorang merasa “boro-boro mengatur keuangan, mencari uang saja susah”, persoalannya tidak harus dijawab dengan teori finansial yang rumit.
Mulailah dari yang paling mendasar.
Amankan kebutuhan hidup. Kendalikan pengeluaran yang memang bisa dikendalikan. Hindari utang yang tidak perlu. Sisihkan sedikit jika mampu. Lalu fokus memperbesar pemasukan.
Sebab dalam kondisi tertentu, strategi keuangan terbaik bukan memaksa uang yang sedikit untuk melakukan terlalu banyak hal, tetapi membuat penghasilan perlahan menjadi lebih besar sehingga ada ruang untuk menabung, melunasi utang, membangun dana darurat dan akhirnya berinvestasi. Aris Arianto
Harap bersabar jika Anda menemukan iklan di laman ini. Iklan adalah sumber pendapatan utama kami untuk tetap dapat menyajikan berita berkualitas secara gratis.